Como calcular o Simples Nacional? Como é feito o cálculo da Alíquota Efetiva?
Neste artigo você vai ver:
- A base de cálculo Simples Nacional
- O que é alíquota efetiva no Simples Nacional?
- Como calcular o Simples Nacional em 2026?
- Como calcular Simples Nacional de uma empresa nova?
- Como é feito o cálculo proporcional do Simples Nacional?
- Como calcular a alíquota do ISS Simples Nacional?
- Como calcular o Simples Nacional? Recapitulando!
O cálculo do Simples Nacional é feito aplicando uma alíquota efetiva sobre a receita bruta acumulada dos últimos 12 meses da empresa.
A conta também leva em consideração a parcela dedutível que está no Anexo do Simples Nacional correspondente à atividade da empresa.
Neste artigo você vai ver:
- A base de cálculo Simples Nacional
- O que é alíquota efetiva no Simples Nacional?
- Como calcular o Simples Nacional em 2026?
- Como calcular Simples Nacional de uma empresa nova?
- Como é feito o cálculo proporcional do Simples Nacional?
- Como calcular a alíquota do ISS Simples Nacional?
- Como calcular o Simples Nacional? Recapitulando!
Para fazer o cálculo do Simples Nacional, é preciso usar a seguinte fórmula:
Alíquota Efetiva = (RBT12 * ALÍQ – PD) / RBT12
Considere:
- RBT12 (ou RBT) = Receita bruta total dos últimos 12 meses;
- ALÍQ = Alíquota referente ao Anexo do Simples Nacional e a faixa de faturamento da empresa;
- PD = Parcela dedutível, ou seja, o valor a deduzir referente ao Anexo do Simples Nacional e a faixa de faturamento da empresa.
Assim, para fazer o cálculo do Simples Nacional, é preciso considerar o faturamento acumulado da empresa nos últimos 12 meses e consultar a tabela do Simples Nacional para conferir a alíquota. Assim, é possível chegar ao valor que precisa ser recolhido.
O Simples Nacional é um regime tributário criado para simplificar a vida de micro e pequenas empresas, unificando impostos federais, estaduais e municipais em uma única guia de recolhimento: o DAS (Documento de Arrecadação do Simples Nacional).
Para se enquadrar no Simples Nacional, é necessário cumprir algumas regras. Uma das principais é o limite de faturamento anual, que não pode ultrapassar R$ 4,8 milhões.
Ainda que seja um dos regimes tributários mais conhecidos e buscados, nem todo empreendedor sabe como é feito o cálculo do Simples Nacional. Continue a leitura e aprenda a fazer o cálculo do Simples Nacional!
A base de cálculo Simples Nacional
O cálculo do Simples Nacional tem como base a receita bruta anual da empresa. Ou seja, o quanto o negócio faturou nos últimos 12 meses.
O valor de contribuição desse regime de tributação varia de acordo com o faturamento da empresa, aumentando proporcionalmente.
Para encontrar a alíquota que se aplica à sua empresa, é necessário consultar a Tabela do Simples Nacional, que possui anexos específicos para cada tipo de atividade econômica.
Os anexos (popularmente conhecido como “tabelas”) são os seguintes:
- Tabela 1 do Simples Nacional: Anexo 1 – Comércio
- Tabela 2 do Simples Nacional: Anexo 2 – Indústria
- Tabela 3 do Simples Nacional: Anexo 3 – Prestadores de Serviço
- Tabela 4 do Simples Nacional: Anexo 4 – Prestadores de Serviço
- Tabela 5 do Simples Nacional: Anexo 5 – Prestadores de Serviço
Confira a tabela completa no artigo: “Tabela Simples Nacional Completa | Consulta Cnae Simples, Anexos e Alíquotas”.
Para empresas prestadoras de serviços, é importante conferir se a tributação da empresa será feita pelo Anexo III ou Anexo V.
Isso depende do Fator R, um cálculo de proporção que compara a folha de pagamento dos últimos 12 meses com a receita bruta do mesmo período.
Se o resultado for igual ou superior a 28%, a empresa seguirá as alíquotas de impostos do Anexo III. Se for menor do que 28%, a empresa seguirá as alíquotas do Anexo V.
Esse critério impacta diretamente a alíquota final e a inclusão ou não da contribuição patronal (CPP) na guia do Simples.
Saiba mais com o artigo “Fator R Simples Nacional: O que é e como calcular o Fator R nos anexos III e V”.
O que é alíquota efetiva no Simples Nacional?
A alíquota efetiva no Simples Nacional é o percentual que é aplicado sobre a receita bruta mensal da empresa. O objetivo é calcular o valor do DAS (Documento de Arrecadação do Simples Nacional).
Para fazer o cálculo e descobrir qual percentual deve incidir sobre a receita bruta mensal da empresa, é preciso usar a fórmula da alíquota efetiva no Simples Nacional. A fórmula é a seguinte:
Alíquota Efetiva = (RBT12 * ALÍQ – PD) / RBT12
Para isso, considere:
- RBT12 (ou RBT) = Receita bruta total. É o valor de todas as vendas ou serviços prestados nos últimos 12 meses, anterior ao período de apuração;
- ALÍQ = Alíquota. É o valor da alíquota referente ao Anexo do Simples Nacional e a faixa de faturamento em que a empresa se encaixa;
- PD = Parcela dedutível. É o valor a deduzir referente ao Anexo do Simples Nacional e a faixa de faturamento em que a empresa se encaixa.
Entender a alíquota efetiva no Simples Nacional é fundamental para descobrir o quanto a empresa vai pagar, de fato, de imposto sobre o faturamento. Além disso, é importante não confundir com a alíquota nominal da tabela.
"Empresas que compreendem e aplicam corretamente o regime do Simples Nacional podem reduzir sua carga tributária, permitindo mais recursos para investir no crescimento e inovação de seu negócio. A chave é o planejamento tributário inteligente e a orientação contábil adequada. Além disso, o Simples Nacional é mais do que uma opção tributária, é uma oportunidade de descomplicar a gestão do seu negócio."
Para entender melhor como funciona o cálculo do DAS para as empresas optantes do Simples Nacional, é importante conhecer melhor os fatores que impactam no valor do imposto.
Todas as atividades permitidas para o Simples Nacional foram separadas em 5 diferentes anexos, cada um com uma tabela de alíquotas para ser utilizada conforme o tipo de atividade (comércio, indústria ou serviço).
Cada tabela é dividida em 6 faixas de faturamento com alíquotas progressivas. Ou seja, quanto mais a empresa fatura, maior o imposto.
Para a primeira faixa de faturamento anual do Simples Nacional de todas as tabelas (ou seja, até R$180 mil de faturamento nos últimos 12 meses), a alíquota é fixa.
Se o faturamento ultrapassar esse limite, é necessário utilizar uma fórmula para o cálculo da alíquota efetiva. Vamos explicar a conta em detalhes a seguir.
Como calcular o Simples Nacional em 2026?
Para calcular o imposto do Simples Nacional, você precisa descobrir a alíquota efetiva da sua empresa baseada no faturamento dos últimos 12 meses e, em seguida, multiplicar esse percentual pela receita do mês atual.
O processo é feito em 4 passos:
- Calcular a receita bruta dos últimos 12 meses (RBT12);
- Identificar a alíquota nominal e a parcela a deduzir (PD) no anexo do seu setor;
- Calcular a alíquota efetiva (percentual real);
- Calcular o valor do guia de imposto do mês (DAS).
A seguir, veja em detalhes cada etapa do cálculo.
1. Calcule a receita bruta dos últimos 12 meses (RBT12)
A primeira etapa consiste em encontrar o valor total de faturamento da sua empresa nos 12 meses anteriores ao período da apuração atual.
Nesse caso, estamos falando da Receita Bruta Total (RBT12), que corresponde a todas as entradas financeiras resultantes da venda de produtos ou da prestação de serviços nesse período.
2. Identifique a alíquota e a parcela a deduzir (PD)
Com o valor da RBT12 em mãos, o próximo passo é consultar a tabela do Simples Nacional correspondente ao setor de atuação da sua empresa. Por exemplo: se a empresa é da área do comércio, o anexo aplicável é o Anexo I do Simples Nacional.
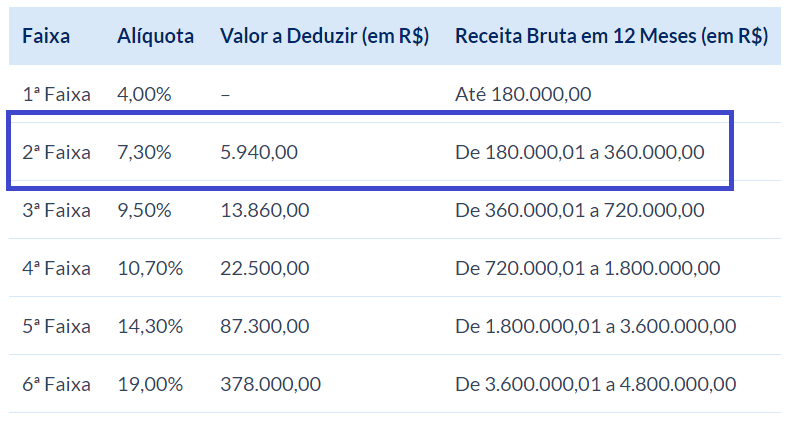
Exemplo prático: vamos usar o caso de uma empresa de comércio (Anexo I) que faturou R$ 30 mil no mês atual e R$ 340 mil nos últimos 12 meses. Ao conferir a tabela, ela se encaixa na segunda faixa de faturamento. Sendo assim, temos:
- Alíquota nominal: 7,30%
- Parcela Dedutível (PD): R$ 5.940,00
3. Faça o cálculo da alíquota efetiva
Para descobrir o percentual real que incidirá sobre o seu faturamento mensal, você precisa aplicar os valores encontrados na etapa anterior na seguinte fórmula oficial:
Alíquota Efetiva = [(RBT12 x Alíquota Nominal) – PD] / RBT12
Substituindo pelas informações do nosso exemplo prático, a conta fica assim:
- 1º passo: (R$ 340.000,00 x 7,30%) = R$ 24.820,00
- 2º passo: (R$ 24.820,00 – R$ 5.940,00) = R$ 18.880,00
- 3º passo: R$ 18.880,00 / R$ 340.000,00 = 0,055 (ou 5,55%)
O resultado do cálculo é 5,55%, que corresponde à alíquota efetiva a ser cobrada.
4. Chegue ao valor do Simples Nacional a ser pago
Definida a alíquota efetiva, basta multiplicar esse percentual pelo seu faturamento do mês atual para encontrar o valor do imposto.
- Cálculo final: R$ 30.000,00 (faturamento do mês) x 5,55% (alíquota efetiva) = R$ 1.665,00
Repartição dos tributos
Você também pode conferir qual percentual de cada imposto compõe o valor final que você está pagando. Ainda utilizando os dados do nosso exemplo (Faixa 2 do Anexo I), a divisão de tributos do valor de recolhimento fica assim:
| Imposto | Alíquota | Alíquota efetiva | Valor |
| IRPJ | 5,50% | 0,305% | R$ 91,62 |
| CSLL | 3,50% | 0,194% | R$ 58,31 |
| Cofins | 12,74% | 0,707% | R$ 212,23 |
| PIS/Pasep | 2,76% | 0,153% | R$ 45,98 |
| CPP | 41,50% | 2,304% | R$ 691,34 |
| ICMS | 34,00% | 1,888% | R$ 566,40 |
Importante: os percentuais de repartição acima são válidos somente para essa faixa de receita específica e para o Anexo I. Eles variam de acordo com o anexo e o faturamento, conforme a Tabela de Repartição de Tributos do Portal do Simples Nacional.
"Dominar a teoria do cálculo Simples Nacional dá ao empreendedor uma visão clara da saúde fiscal do seu negócio. Contudo, a execução mensal é um ponto crítico. Um pequeno erro na apuração da receita ou na aplicação da parcela a deduzir, pode levar ao pagamento de impostos indevidos ou a pendências com a Receita Federal. A automação do cálculo mensal e o suporte de especialistas existem para garantir que o cálculo seja sempre preciso, seguro e otimizado."
Como calcular Simples Nacional de uma empresa nova?
Uma das bases do cálculo do Simples Nacional é a receita bruta anual da empresa. Ou seja, o faturamento dos últimos 12 meses.
Mas como chegar a esse valor quando a empresa é nova ou não tem todo esse tempo de atividade? Nesse caso, é preciso considerar a receita bruta proporcionalizada.
Assim, a fórmula de cálculo do Simples Nacional é a mesma, seguindo todas as etapas que explicamos.
Aqui, o que muda é a maneira de definir a RBT12. Ela deve ser feita da seguinte forma:
- Empresas no 1º mês de atividade: multiplicar a receita do mês por 12;
- Empresas com menos de 12 meses de atividade: considerar a média de faturamento de cada mês e multiplicar por 12. Assim: (Receitas Acumuladas / Número de Meses Corridos) x 12 = Receita Total.
Dica de leitura: “Como abrir uma empresa Simples Nacional?”.
Como é feito o cálculo proporcional do Simples Nacional?
O cálculo do Simples Nacional de forma proporcional diz respeito à receita bruta proporcionalizada. Ou seja, adaptar o cálculo da receita bruta caso a empresa tenha menos de 12 meses de existência.
Quanto a isso, é importante se atentar aos seguintes pontos:
- Considera-se o início da atividade o mês em que a empresa recebe sua primeira receita bruta com habitualidade, independentemente da data da constituição ou da integralização do capital social;
- Quando a empresa inicia suas atividades no mesmo ano-calendário da opção pelo Simples Nacional, o limite de receita bruta anual de R$ 4,8 milhões deve ser proporcionalizado, considerando o número de meses entre o início das atividades e o final do respectivo ano-calendário, desconsiderando frações de mês;
- Nos casos em que o início da atividade é imediatamente anterior ao ano-calendário da opção do regime tributário, é preciso considerar a média aritmética (fórmula) citada anteriormente para cálculo do Simples Nacional.
Como calcular a alíquota do ISS Simples Nacional?
O ISS (Imposto Sobre Serviço) é um tributo municipal cobrado sobre a prestação de serviços. A base de cálculo do ISS é o valor do serviço prestado e a alíquota definida por cada prefeitura, que pode variar entre 2% a 5%.
No Simples Nacional, o valor do ISS também está incluso na guia única de recolhimento, conhecida como DAS.
Nesse regime, o ISS não possui uma alíquota isolada, pois é calculado como uma fração da alíquota efetiva total, conforme o tipo de atividade e o anexo correspondente.
Sendo assim, o cálculo do ISS no Simples Nacional pode ser feito da seguinte maneira:
- Encontre o valor da receita bruta do seu negócio dos últimos 12 meses;
- Multiplique esse valor pela alíquota indicada no Anexo do Simples Nacional correspondente ao seu ramo de atividade;
- Subtraia pela parcela dedutível, também identificada no mesmo anexo;
- Divida o valor encontrado pela receita bruta para chegar à alíquota efetiva;
- Uma vez identificada a alíquota efetiva, basta multiplicá-la pelo percentual de ISS mencionado na Tabela de Repartição dos Tributos do mesmo anexo.
O resultado corresponde à parcela da alíquota efetiva destinada ao ISS, ou seja, à parte do imposto que incide sobre os serviços prestados e será recolhida para o município por meio do DAS.
Saiba mais detalhes com o artigo “O que é ISS, como calcular esse imposto e quem precisa pagar?”.
Como calcular o Simples Nacional? Recapitulando!
Muitas informações? Vamos resumir os pontos principais sobre como é feito o cálculo do Simples Nacional. Para fazer o cálculo, é preciso:
- Identificar a receita bruta anual da empresa;
- Sobre ela, aplicar a alíquota e a parcela dedutível indicada no Anexo do Simples Nacional correspondente;
- Calcular a alíquota efetiva.
Todos os valores e percentuais, bem como o faturamento do mês de apuração, devem ser aplicados nesta fórmula para chegar ao valor do Simples Nacional a ser pago no mês:
[(RBT12 x ALIQ) – PD] / RBT12
Depois de descobrir como fazer o cálculo do Simples Nacional, muitos empreendedores se sentem preparados para calcular os valores sem ajuda de um profissional contábil.
Embora muitos empreendedores compreendam como funciona o cálculo do Simples Nacional, é necessário considerar que erros neste processo podem resultar em pagamentos indevidos de tributos, tanto a maior quanto a menor.
Esse tipo de equívoco pode gerar cobranças retroativas, multas e questionamentos por parte dos órgãos fiscalizadores.
Por isso, é recomendável buscar o auxílio de um contador para validar o anexo aplicado, a faixa de faturamento, a apuração da alíquota efetiva e o uso correto do fator R.
Quer esse tipo de apoio sem nem precisar sair da sua casa ou do seu escritório? Então acesse agora o site da Contabilizei e confira como isso é possível!
FAQ - Perguntas frequentes
Como calcular a RBT12 no Simples Nacional?
O cálculo da RBT12 é a soma de todo o faturamento bruto dos últimos 12 meses, relativos à venda de produtos e/ou prestação de serviços.
A RBT12 é a sigla para Receita Bruta Acumulada dos últimos 12 meses de uma empresa. Ou seja, a RBT12 se refere ao faturamento de um negócio no último ano de atividade.
Como calcular RBT12 proporcionalizada?
Quando uma empresa está em atividade em um período inferior a 12 meses, deve ser feita uma projeção para chegar ao valor da RBT12 proporcionalizada.
Por exemplo: uma empresa com apenas um mês de atividade que faturou R$1 mil precisa multiplicar esse valor por 12 para chegar à RBT12.
Quando uma empresa está em atividade em um período inferior a 12 meses, deve ser feita uma projeção para chegar ao valor da RBT12 proporcionalizada.
Por exemplo: uma empresa com apenas um mês de atividade que faturou R$1 mil precisa multiplicar esse valor por 12 para chegar à RBT12.
Sendo assim, o cálculo do 1º mês de atividade da empresa fica assim:
– Início das atividades: 01/2026
– Receita Bruta 01/2026: R$1.000
– RBT12: R$1.000,00 x 12 = R$12.000
Como é o primeiro mês de atividade da empresa, então o RBT12 será a própria receita do mês multiplicada por 12 meses.
Outro exemplo, para empresa com um pouco mais de tempo de atividade, é este:
– Período de apuração: abril de 2026
– Receita bruta do período de apuração: R$60 mil
– Receita dos meses anteriores:
→ Janeiro de 2026: R$00
→ Fevereiro de 2026: R$90 mil
→ Março de 2026: R$100 mil
– Média aritmética a ser aplicada: (R$0,00 + R$90 mil + R$100 mil) / 3 = R$63.333,33
– RBT12 Proporcionalizada: R$63.333,33 x 12 = R$759.999,96

Escrito por:
Charles Gularte
Contador técnico e responsável na Contabilizei desde 2015. Charles Gularte é sócio-diretor de contabilidade e relações institucionais, responsável técnico da empresa e contador há mais de 20 anos (CRC PR-045113/O-7). Atualmente é líder do maior time de contadores certificados do Brasil, onde garante um modelo operacional escalável e sustentável, que entrega serviço, atendimento e suporte com excelência a mais de 100 mil micros e pequenos empreendedores. Formado em Ciências Contábeis pela FAE Centro Universitário e com MBA em Gestão Empresarial, Administração e Negócios pela FGV, iniciou a carreira em um escritório de contabilidade e seguiu para o mundo corporativo, onde é referência profissional quando se trata de uma rotina contábil segura, transparente e confiável no país.
3 comentários
Deixe um comentário
Posts Relacionados
Simples Nacional: o que é e quanto paga de imposto no DAS
O Simples Nacional é um regime tributário simplificado no Brasil feito para micro e pequenas empresas. Ele unifica o pagamento...
Limite Simples Nacional 2026: qual é e quando a empresa ultrapassa
O limite do Simples Nacional em permanece em R$4,8 milhões. Porém, para fins de recolhimento do ICMS e ISS no...
Simples Nacional em 2026: veja como irá funcionar a nova adesão e prazos
A manutenção do enquadramento da empresa no Simples Nacional ou a opção por este regime tributário é uma destas estratégias...
A Contabilizei faz todo o processo de abertura da sua empresa para que ela fique 100% regularizada e seus impostos otimizados. Cuidamos de toda a burocracia enquanto você foca no que importa: seu negócio.
Estou bem satisfeita com os serviços da Contabilizei. Ótima assessoria desde o início do processo até o momento. Super recomendo!
Mural de recursos para o empreendedor


Parabéns! Gostei muito do conteúdo, conseguir tirar algumas dúvidas, enquanto a aplicação das alíquotas.
Sou estudante do curso ciências contábeis, e sempre acompanho seu blog, você aborda conteúdo que para mim é um tanto complexo, mas consegue resumir de forma bem objetiva.
Parabéns, estou entrando no regime simples nacional e achei nesse canal o conteúdo mais esclarecedor da Internet. Excelente trabalhado de vcs
Olá, Marçal.Nosso objetivo é sempre fornecer conteúdo esclarecedor e de qualidade. Continue nos acompanhando e também nos siga nas redes sociais.