

A Reforma Tributária oferece redução de alíquota de 30% a 60% para diversos prestadores de serviços, mas o valor cobrado final vai depender das alíquotas definitivas da CBS e do IBS e do enquadramento tributário da empresa. Na prática, para profissionais de áreas como saúde, educação, advocacia ou arquitetura, esse benefício não reduz diretamente a alíquota atual da nota fiscal, mas aplica um percentual de redução sobre a alíquota padrão estipulada para o novo sistema (IVA Dual).
Entender se o seu imposto vai subir, cair ou permanecer estável exige analisar como o Simples Nacional, o regime híbrido e o aproveitamento de créditos fiscais se aplicam à sua rotina. Veja a seguir o que essas reduções significam na prática para o seu preço e para a organização do seu caixa.
Antes de tudo: o que é a alíquota de referência?
A Reforma irá substituir 5 tributos (PIS, COFINS, ICMS, ISS e parte do IPI) em 2: a CBS (a parte federal da nova cobrança, entrando no lugar de PIS, COFINS e IPI) e o IBS (a parte de estados e municípios, entrando no lugar de ISS e ICMS). Juntos, eles formam o modelo chamado de IVA Dual.
Para esse novo sistema funcionar, existirá uma cobrança padrão para a maioria das atividades. É a chamada alíquota de referência: a soma estimada de CBS e IBS cobrada de quem não possui nenhum tratamento diferenciado.
Quando a lei fala em descontos de 30%, 50% ou 60%, ela está tratando de reduções sobre essa alíquota padrão estimada, e não do imposto total que você paga sobre o seu faturamento, somando os demais impostos de renda como IR e CSLL.
Importante: A alíquota de referência definitiva ainda está em regulamentação e só será fixada formalmente mais adiante. Até lá, usamos percentuais previstos em estudos oficiais apenas como base para projeções, que será de 27%.
Veja como essas reduções funcionam em uma simulação com uma alíquota padrão prevista de 27%:
| Redução prevista em lei | Cálculo | Alíquota efetiva aproximada |
| 30% (ex.: profissões regulamentadas) | 27% × 70% | ~18,9% |
| 50% (ex.: compra e venda de imóveis) | 27% × 50% | ~13,5% |
| 60% (ex.: saúde, educação) | 27% × 40% | ~10,8% |
| 70% (ex.: locação de imóveis) | 27% × 30% | ~8,1% |
| Alíquota zero | — | 0% |
Redução não significa desconto automático na sua despesa: ter uma alíquota estimada no setor de saúde de ~10,8% não quer dizer necessariamente que você pagará menos imposto do que paga hoje no ISS, PIS e Cofins. O impacto real depende do seu regime tributário..
Cronograma de transição
- 2026: fase de testes (CBS 0,9% e IBS 0,1%), sem impacto relevante no caixa.
- 2027: início da cobrança efetiva da CBS, que substitui PIS e Cofins.
- 2029 a 2032: substituição gradual de ICMS e ISS pelo IBS.
- 2033: modelo plenamente implantado.
Esse calendário impõe uma decisão estratégica sobre o regime tributário para proteger as margens.
Atenção: Em 28 de outubro de 2026, o Tribunal de Contas da União (TCU) calculou a alíquota de referência da CBS para 2027 em 11,3%. O Senado Federal tem até 15 de dezembro de 2026 para fixar o percentual oficial. Lembrando que isso é apenas a parte do CBS, não é IVA total que será implementado gradualmente.
Dessa forma, os cálculos apresentados neste artigo serão atualizados após a definição oficial da alíquota da CBS.
E quem está no Simples Nacional têm direito à redução?
Se a sua empresa está no Simples Nacional tradicional, as reduções percentuais do novo sistema não se aplicam diretamente a você. Isso acontece porque o modelo simplificado do Simples Nacional Tradicional foi preservado toda a sua estrutura e já possui uma tabela própria com tributação reduzida reunindo todos os impostos na guia única (o DAS).
No entanto, a Reforma traz caminhos que você precisa conhecer:
- Simples tradicional: Você continua pagando seus impostos unificados no boleto mensal do DAS. Costuma ser a alternativa mais prática e econômica para quem atende diretamente o consumidor final (pessoas físicas) e possui poucas despesas no CNPJ.
- Simples Nacional Híbrido: Uma possibilidade em que a empresa continua no Simples para pagar impostos como IRPJ, CSLL e CPP, mas recolhe a CBS e o IBS por fora, pelas regras gerais. Isso permite repassar abatimentos (créditos) integrais para clientes corporativos (empresas) e aproveitar as alíquotas reduzidas, caso o setor cumpra os requisitos. Atenção: isso não é uma vantagem automática e pode aumentar a carga final em algumas situações; qualquer decisão exige simulação com contador.
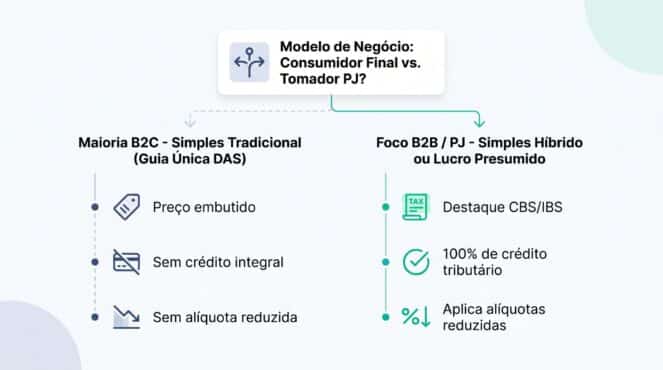
Lembrando que a escolha de um regime tributário deve ser feita com simulações e apoio de um profissional contábil, evitando que sua empresa troque por um regime sem análise prévia, onde o seu lucro no final seja reduzido.
Quais setores têm direito à alíquota reduzida?
Para empresas fora do Simples tradicional, a lei prevê as seguintes reduções sobre a alíquota padrão:
| Setor / Atividade | Redução | Requisitos, Travas e Categorias Elegíveis |
| Clínicas e Serviços de Saúde | 60% | Serviços ambulatoriais, diagnósticos, exames e procedimentos de saúde humana listados estritamente na tabela de NBS dos anexos regulamentares da lei (ex.: médicos, fisioterapeutas, dentistas, acupunturistas). |
| Profissões Intelectuais Regulamentadas | 30% | Categorias contempladas na lei: • Administradores; advogados; arquitetos e urbanistas; assistentes sociais; bibliotecários; biólogos; contabilistas; economistas; economistas domésticos; profissionais de educação física; engenheiros e agrônomos; estatísticos; médicos veterinários e zootecnistas; museólogos; químicos; profissionais de relações públicas; técnicos industriais e técnicos agrícolas. Condições: atividade intelectual de natureza científica, literária ou artística, fiscalizada por conselho profissional. Para sociedades, valem as travas societárias detalhadas abaixo. Profissões de saúde não entram aqui: têm regime próprio, de 60%. Travas obrigatórias: registro e anuidade ativa no conselho/ordem, prestação da atividade-fim realizada de forma direta pelos sócios, proibição de pessoas jurídicas (PJ) como sócias e vedação a atividades alheias no contrato social. |
| Ensino Esportivo e Academias | 30% a 60% | Exclusivo para ensino, formação e treinamento esportivo. A cessão pura de espaços ou locação de quadras e aparelhos recolhe alíquota cheia. |
| Segurança da Informação e Cibersegurança | 60% | Restrito a criptografia, SOC e governança de dados via NBS específica. Fora de contratos com a segurança pública, exige capital social com pelo menos 20% de titularidade de cidadãos brasileiros. Suporte comum de TI não entra. |
| Imóveis (Corretagem, Administração, Venda e Locação) | 50% (venda) e 70% (locação) | Intermediação e corretagem imobiliária têm o benefício aplicado sobre a taxa de comissão e repasse faturado. |
| Educação Regular | 60% | Ensino infantil, fundamental, médio, técnico e superior, além de línguas indígenas, Libras e Braille. Cursos livres sem chancela oficial pagam alíquota integral. |
| Cultura e Eventos Nacionais | 60% | Shows, peças de teatro e exibições cinematográficas com produção majoritariamente nacional e elenco local. |
| Agronegócio e Insumos | 60% a 100% | 60% para insumos agropecuários e alimentos destinados ao consumo humano; alíquota zero para itens da Cesta Básica Nacional e produtores rurais integrados. |
| Medicamentos e Dispositivos Médicos | 60% a 100% | Listas taxativas aprovadas pelo Poder Executivo de fármacos essenciais e aparelhos de acessibilidade. |
Detalhe dos critérios:
Saúde (−60%): vale para serviços e exames ambulatoriais, diagnósticos e procedimentos de saúde humana, sempre atrelados aos códigos NBS dos anexos regulamentares. Procedimento fora da lista, ou receita administrativa acessória, paga a alíquota integral.
Profissões regulamentadas (−30%): a redução alcança categorias regulamentadas por lei. Os requisitos são cumulativos:
- Habilitação ativa de todos os profissionais no respectivo conselho de classe.
- Atividade-fim executada diretamente pelos sócios (auxiliares técnicos são admitidos, com responsabilidade do sócio).
- Trava societária: sem pessoas jurídicas no quadro de sócios e sem atividades alheias ao escopo profissional.
Esportes (−60% ou −30%): escolinhas e cursos esportivos têm 60%. Personal trainers e profissionais autônomos de educação física têm 30%. Locação de quadras, campos ou aparelhos sem serviço de ensino paga alíquota cheia.
Cibersegurança (−60%): vale para criptografia, SOC e governança de dados. Quando o serviço não for de segurança pública, a lei exige que ao menos 20% do capital com direito a voto pertença a brasileiros. Suporte geral de TI e manutenção básica não entram.
Imóveis (−50% e −70%): a redução alcança operações de venda, locação e intermediação, conforme as regras do regime específico. Confirme com seu contador a base de cálculo aplicável (comissão ou valor da operação) ao seu caso.
O que fazer diante desse cenário: um plano de ação para a sua empresa
Saber que existe uma redução de alíquota é só o primeiro passo. O benefício só chega ao seu caixa se a empresa cumprir os requisitos, classificar corretamente cada serviço e entender como isso afeta o preço cobrado. Na prática, vale seguir esta ordem:
- Confirme se a sua atividade está na lista. Verifique se a profissão ou o serviço consta na lei e se o código NBS do que você presta corresponde ao benefício.
- Revise o contrato social e a situação no conselho. Sócios com registro ativo, ausência de pessoa jurídica no quadro societário e objeto social limitado à atividade-fim são exigências que podem fazer a empresa perder o direito à redução.
- Simule seu regime com números reais. Simples tradicional, Simples híbrido, Lucro Presumido e Lucro Real geram cargas muito diferentes. Uma alíquota reduzida no Lucro Presumido pode ainda assim ficar acima do que você paga hoje no Simples. Calcule com o seu faturamento, as suas despesas e o perfil dos seus clientes (pessoa física ou empresa).
- Reveja a precificação. Com a mudança, o imposto passa a compor o preço de outro jeito. Clientes empresariais tomam crédito do que você cobra, então a sua alíquota pode virar argumento comercial. Recalcule margens e tabela de preços antes de 2027, quando a CBS começa a ser cobrada de fato.
- Organize o cadastro fiscal e o caixa. Com o split payment, um NBS errado faz o imposto ser retido a mais na hora do pagamento. Revise o cadastro do emissor de notas e reserve capital de giro para a transição.
- Conte com uma contabilidade preparada. Enquadramento, simulação de regimes e parametrização das notas exigem acompanhamento técnico contínuo, porque as regras ainda estão sendo regulamentadas. Uma decisão baseada em estimativa genérica pode custar caro. A Contabilizei ajuda você a se preparar para as mudanças da Reforma Tributária.
Desafio operacional: prefeituras, NBS e split payment
Ter direito à alíquota reduzida na lei não garante que ela apareça na sua nota fiscal. A redução só é aplicada se o sistema de emissão identificar corretamente o serviço, e é aí que muitas empresas podem tropeçar: um código NBS errado ou uma tabela desatualizada pode fazer a empresa pagar a alíquota cheia mesmo cumprindo todos os requisitos. Com o split payment, esse erro deixa de ser um problema para corrigir depois e passa a afetar o caixa na hora.
- Mapeamento e transição de sistemas: Com a centralização do IBS e da CBS, as prefeituras perdem a autonomia sobre a tabela de serviços. O desafio agora é garantir que o seu sistema de emissão (ERP) ou o seu cadastro no Emissor Nacional esteja atualizado com o código NBS exato exigido pela lei.
- Parametrização: o emissor fiscal precisa cruzar CNAE, NBS, composição societária e tipo de cliente antes de emitir, para evitar perda de créditos e autuações.
- Split payment e caixa: com a retenção automática do imposto na liquidação da fatura, um cadastro errado faz o sistema reter a alíquota cheia na fonte, e o caixa sente o impacto imediatamente.
Descubra o impacto real no seu negócio com a Contabilizei
A resposta sobre qual caminho adotar sai de uma simulação com os seus números. Use a Calculadora da Reforma Tributária da Contabilizei para simular gratuitamente o impacto de CBS e IBS no seu faturamento, comparar regimes e identificar a alíquota aplicável à sua atividade.
Os especialistas da Contabilizei também podem mapear seus códigos NBS, revisar o enquadramento societário e posicionar a empresa para a transição.
A Contabilizei ajuda você a se preparar para os impactos da Reforma Tributária na prática. Acesse a nossa calculadora, simule os seus impostos e descubra o potencial de economia e os caminhos para o seu CNPJ.
Posts Relacionados
Reforma Tributária e precificação: como o novo Regime Tributário vai mudar a sua tabela de preços a partir de 2027
Os tributos escondidos dentro do preço estão com os dias contados. A partir de 2027, os novos tributos CBS e...
Crédito Tributário na Reforma Tributária: como funciona, como acompanhar e como aproveitar no seu CNPJ
Com a substituição dos principais tributos sobre o consumo pelo IVA Dual, formado por dois novos impostos sobre o consumo,...
Prestador de serviço autônomo: como emitir nota e pagar impostos sem perder dinheiro?
Trabalha por conta própria, faz freelas ou presta serviços sem carteira assinada? Muita gente deixa para regularizar a situação apenas...
Opção Simples Nacional: como fazer a migração e como vai funcionar
De 1º de setembro até 30 de outubro de 2026, empresas do Simples Nacional que quiserem definir como vão apurar...

A Contabilizei faz todo o processo de abertura da sua empresa para que ela fique 100% regularizada e seus impostos otimizados. Cuidamos de toda a burocracia enquanto você foca no que importa: seu negócio.
”Estou bem satisfeita com os serviços da Contabilizei. Ótima assessoria desde o início do processo até o momento. Super recomendo!”

Mural de recursos para o empreendedor


Escrito por:
Michel Batista
Atua há mais de 14 anos na área tributária e, desde 2018, integra o time da Contabilizei, onde já liderou frentes fiscais e societárias e colaborou em áreas estratégicas como Tecnologia, Experiência do Cliente e Branding. Atualmente é responsável pelos estudos e pela implantação da Reforma Tributária na empresa, na frente de Assuntos Regulatórios, contribuindo para a adaptação dos clientes e equipes ao novo modelo tributário nacional. Também é criador de conteúdos educativos sobre contabilidade e tributos, com foco em descomplicar o empreendedorismo no Brasil.